Comprare casa tramite agenzia immobiliare: visite, proposta, compromesso, rogito e tutele legali
Comprare casa è una delle operazioni giuridiche ed economiche più importanti nella vita di una persona. Spesso viene percepita come una vicenda semplice: si visita un immobile, si fa una proposta, il venditore accetta, si firma il compromesso e poi si va dal notaio per il rogito. In realtà, dietro questi passaggi apparentemente lineari si muove un complesso intreccio di norme civilistiche, fiscali, urbanistiche, catastali e bancarie.
La presenza dell’agenzia immobiliare può facilitare l’incontro tra venditore e acquirente, ma non elimina la necessità di comprendere bene cosa si firma. Anzi, proprio perché nella prassi le agenzie utilizzano moduli prestampati, proposte irrevocabili, assegni lasciati in deposito, clausole sulla provvigione e formule spesso sintetiche, è opportuno che l’acquirente e il venditore conoscano almeno i principali effetti giuridici degli atti che vengono compiuti.
La compravendita immobiliare non inizia il giorno del rogito. Molto spesso il vincolo giuridico nasce prima, già al momento in cui la proposta di acquisto viene accettata dal venditore e l’accettazione viene comunicata al proponente. Da quel momento, se il testo contiene gli elementi essenziali del contratto, le parti possono trovarsi già obbligate a concludere l’affare, con conseguenze rilevanti in caso di ripensamento.
L’obiettivo di questo articolo è spiegare, in modo semplice ma giuridicamente corretto, i principali passaggi della compravendita immobiliare tramite agenzia: le visite, la proposta, l’accettazione, il contratto preliminare o compromesso, il rogito notarile. Verranno poi esaminati tre temi particolarmente delicati: la clausola con cui l’acquisto viene subordinato alla concessione del mutuo bancario; le tutele da inserire contro eventuali difformità catastali o urbanistiche; le conseguenze del recesso o dell’inadempimento dell’acquirente o del venditore.
- Il ruolo dell’agenzia immobiliare
L’agenzia immobiliare svolge attività di mediazione. Ai sensi dell’art. 1754 c.c., è mediatore colui che mette in relazione due o più parti per la conclusione di un affare, senza essere legato ad alcuna di esse da rapporti di collaborazione, dipendenza o rappresentanza.
Il mediatore, quindi, non è tecnicamente il rappresentante dell’acquirente né del venditore, salvo specifico incarico ulteriore. La sua funzione tipica è mettere in contatto le parti e favorire la conclusione dell’affare. Proprio per questo, l’art. 1755 c.c. prevede che il mediatore abbia diritto alla provvigione da ciascuna delle parti se l’affare è concluso per effetto del suo intervento.
Questo punto è fondamentale. La provvigione non matura semplicemente perché l’agente ha fatto visitare l’immobile, ma perché grazie alla sua attività le parti hanno concluso l’affare. Tuttavia, nella pratica, il momento in cui l’affare si considera concluso può essere anteriore al rogito notarile. Spesso coincide con la sottoscrizione di un contratto preliminare valido o anche con l’accettazione di una proposta di acquisto sufficientemente completa e vincolante.
L’agente immobiliare ha anche doveri informativi. L’art. 1759 c.c. impone al mediatore di comunicare alle parti le circostanze a lui note relative alla valutazione e alla sicurezza dell’affare, che possono influire sulla conclusione dello stesso. Ciò significa che l’agente non può tacere circostanze rilevanti conosciute o conoscibili con l’ordinaria diligenza professionale. Diverso, però, è affermare che l’agente sia automaticamente responsabile di ogni difformità urbanistica, catastale o tecnica dell’immobile. Normalmente l’agenzia non sostituisce il tecnico, il notaio o l’avvocato.
Per questo, in una compravendita prudente, accanto all’attività dell’agenzia dovrebbero sempre esserci verifiche documentali autonome: visure ipotecarie, titolo di provenienza, planimetria catastale, documentazione urbanistico-edilizia, regolamento condominiale, certificazioni impiantistiche, attestato di prestazione energetica, eventuali pratiche edilizie e, se possibile, una relazione tecnica di conformità redatta da un professionista abilitato.
- Le visite all’immobile: fase informale, ma non irrilevante
La prima fase è quella delle visite. L’acquirente vede l’immobile, valuta posizione, prezzo, stato di manutenzione, distribuzione interna, spese condominiali, eventuali lavori necessari, possibilità di ottenere un mutuo e tempi di consegna.
Questa fase è spesso considerata meramente commerciale. In realtà è già molto importante dal punto di vista giuridico, perché è il momento in cui l’acquirente deve iniziare a raccogliere informazioni. Non è prudente formulare una proposta solo sulla base della visita visiva dell’appartamento. È opportuno chiedere almeno:
- copia dell’atto di provenienza del venditore;
- visura catastale aggiornata;
- planimetria catastale;
- indicazione dei titoli edilizi principali;
- eventuali pratiche di condono, sanatoria o CILA/SCIA;
- attestato di prestazione energetica;
- dichiarazione sulle spese condominiali ordinarie e straordinarie;
- eventuale regolamento condominiale;
- informazioni su ipoteche, pignoramenti, domande giudiziali o altri vincoli;
- se l’immobile è occupato, copia del contratto di locazione o titolo di occupazione.
Durante la visita l’acquirente dovrebbe verificare se lo stato reale dell’immobile corrisponde alla planimetria catastale. Ad esempio, la presenza di una stanza in più, l’abbattimento di una parete, la trasformazione di una soffitta in camera, la chiusura di un terrazzo, la modifica del bagno o della cucina, possono essere segnali di interventi edilizi da approfondire.
Occorre evitare un errore frequente: pensare che, se la planimetria catastale corrisponde allo stato di fatto, allora l’immobile sia automaticamente regolare anche sotto il profilo urbanistico. Non è così. Il catasto ha funzione prevalentemente fiscale e descrittiva. La regolarità urbanistica dipende invece dalla conformità dell’immobile ai titoli edilizi depositati presso il Comune.
Perciò, già prima della proposta, sarebbe consigliabile far visionare la documentazione a un tecnico di fiducia: geometra, architetto o ingegnere. Questa verifica è particolarmente importante quando l’immobile è datato, ha subito ristrutturazioni, presenta verande, soppalchi, ampliamenti, cambi di destinazione d’uso o difformità evidenti.
- La proposta di acquisto: non è un semplice modulo
Il primo vero atto giuridico della trattativa è solitamente la proposta di acquisto. Nella prassi immobiliare l’acquirente sottoscrive un modulo predisposto dall’agenzia, indicando il prezzo offerto, le modalità di pagamento, l’importo dell’assegno consegnato, i termini per il preliminare e per il rogito, eventuali condizioni sospensive e altri elementi dell’operazione.
Molti acquirenti pensano che la proposta sia una mera manifestazione di interesse. È un errore. La proposta, se completa e accettata dal venditore, può diventare un contratto vincolante. Ai sensi dell’art. 1326 c.c., il contratto è concluso nel momento in cui chi ha fatto la proposta ha conoscenza dell’accettazione dell’altra parte.
Nel caso immobiliare, ciò significa che l’acquirente firma la proposta e rimane vincolato per il termine di irrevocabilità indicato nel modulo. Se il venditore accetta entro quel termine e l’accettazione viene comunicata all’acquirente, il contratto può considerarsi concluso, salvo che il testo sia formulato come semplice puntuazione non vincolante o rinvii a un successivo preliminare come unico momento obbligatorio.
La proposta dovrebbe contenere almeno gli elementi essenziali dell’affare:
- identificazione delle parti;
- identificazione precisa dell’immobile;
- prezzo;
- modalità e tempi di pagamento;
- importo versato alla proposta e sua qualificazione giuridica;
- termine per l’accettazione;
- termine per il preliminare, se previsto;
- termine per il rogito;
- indicazione del notaio o criterio di scelta;
- condizioni sospensive, se esistenti;
- disciplina della provvigione dell’agenzia;
- dichiarazioni del venditore su proprietà, libertà da vincoli, regolarità catastale e urbanistica;
- consegna dell’immobile libero da persone e cose, se così pattuito.
La somma che accompagna la proposta può essere qualificata in diversi modi. Può essere un semplice deposito fiduciario presso l’agenzia, destinato a diventare caparra solo dopo l’accettazione. Può essere una caparra confirmatoria ex art. 1385 c.c. Può essere un acconto prezzo. Le conseguenze cambiano notevolmente.
La caparra confirmatoria è lo strumento più frequente. Se la parte che ha dato la caparra è inadempiente, l’altra può recedere dal contratto e trattenerla. Se invece è inadempiente la parte che ha ricevuto la caparra, l’altra può recedere ed esigere il doppio. Resta ferma, in alternativa, la possibilità di chiedere l’esecuzione o la risoluzione del contratto e il risarcimento del danno secondo le regole generali.
La proposta dovrebbe essere letta con attenzione prima della firma. In particolare, bisogna controllare se il testo prevede che, una volta accettata, la proposta costituisca già contratto preliminare. Molti moduli contengono proprio questa formula. In tal caso il cosiddetto “compromesso” successivo non crea il vincolo, ma lo riproduce o lo integra. Il vincolo può essere già nato con l’accettazione della proposta.
- L’accettazione del venditore e la conclusione dell’affare
La proposta diventa efficace quando viene accettata dal venditore e l’accettazione viene portata a conoscenza del proponente. Questo passaggio è decisivo.
Se il venditore non accetta nel termine previsto, la proposta perde efficacia, salvo rinnovo. Se il venditore modifica anche solo parzialmente la proposta, ad esempio chiedendo un prezzo diverso o tempi diversi, non si ha accettazione pura e semplice, ma controproposta. In tal caso sarà l’acquirente a dover eventualmente accettare.
Quando invece il venditore accetta integralmente la proposta e l’acquirente riceve comunicazione dell’accettazione, le parti possono essere già vincolate. Da quel momento il venditore non può liberamente vendere ad altri, e l’acquirente non può liberamente ritirarsi senza conseguenze.
È anche il momento in cui, salvo diversa pattuizione o salvo condizione sospensiva, può maturare il diritto dell’agenzia alla provvigione. La questione, nella pratica, è spesso fonte di contestazioni. Se la proposta accettata contiene tutti gli elementi essenziali ed è idonea a vincolare le parti alla futura compravendita, il mediatore sostiene normalmente che l’affare sia concluso. Se invece la proposta è solo un accordo preparatorio, generico o subordinato a un successivo accordo su elementi essenziali, la provvigione può essere contestata.
Per questo motivo è opportuno che la proposta chiarisca espressamente quando la provvigione sarà dovuta: al momento della comunicazione dell’accettazione; al momento della sottoscrizione del preliminare; oppure solo all’avveramento di una determinata condizione sospensiva, come la concessione del mutuo.
Questo punto è particolarmente importante nei casi in cui l’acquirente debba ottenere un finanziamento bancario. Se la proposta non contiene una vera condizione sospensiva, l’acquirente potrebbe restare obbligato ad acquistare anche se la banca non concede il mutuo. In tal caso, la mancata disponibilità della somma necessaria non libera automaticamente l’acquirente dai suoi obblighi.
- Il mutuo bancario: perché serve una vera condizione sospensiva
Molti acquisti immobiliari dipendono dall’ottenimento di un mutuo. L’acquirente spesso formula una proposta confidando che la banca finanzi l’operazione. Ma, dal punto di vista giuridico, il fatto che l’acquirente abbia bisogno del mutuo non basta a rendere l’acquisto subordinato alla sua concessione.
Se si vuole che l’acquirente non sia obbligato a comprare qualora la banca neghi il finanziamento, bisogna inserire una specifica condizione sospensiva ai sensi dell’art. 1353 c.c. La condizione sospensiva è l’evento futuro e incerto al cui verificarsi le parti subordinano l’efficacia del contratto.
Nel caso del mutuo, l’evento futuro e incerto è la concessione del finanziamento da parte di un istituto bancario. Fino a quando la condizione non si verifica, il contratto è concluso ma non produce pienamente i suoi effetti obbligatori finali. Se la condizione si avvera, il contratto diventa efficace. Se la condizione non si avvera entro il termine pattuito, il contratto resta inefficace e le somme eventualmente versate devono essere restituite, salvo diverse pattuizioni lecite.
È sconsigliabile utilizzare formule vaghe, come “proposta subordinata al mutuo”, “salvo mutuo”, “salvo buon fine finanziamento”. Queste espressioni possono generare incertezza. Una clausola ben scritta dovrebbe indicare almeno:
- che si tratta di condizione sospensiva;
- l’importo minimo del mutuo richiesto;
- il termine entro cui la condizione deve avverarsi;
- quale documento prova l’avveramento o il mancato avveramento;
- se l’acquirente deve presentare domanda a una o più banche;
- cosa accade alle somme versate in caso di diniego;
- cosa accade alla provvigione dell’agenzia;
- l’obbligo dell’acquirente di comportarsi secondo buona fede durante la pendenza della condizione.
Una possibile formula, da adattare al caso concreto, potrebbe essere la seguente:
“La presente proposta di acquisto è sottoposta a condizione sospensiva, ai sensi e per gli effetti degli artt. 1353 e ss. c.c., consistente nell’ottenimento, da parte del proponente acquirente, entro e non oltre il giorno ________, di una delibera definitiva di concessione di mutuo bancario per un importo non inferiore a euro ________, destinato all’acquisto dell’immobile oggetto della presente proposta. In caso di mancato avveramento della condizione entro il termine indicato, per diniego scritto dell’istituto di credito o mancata approvazione della pratica non imputabile a dolo o colpa grave del proponente, la proposta resterà priva di effetti, le somme versate saranno integralmente restituite al proponente e nulla sarà dovuto tra le parti a titolo di penale, caparra o risarcimento, salva diversa responsabilità per violazione dei doveri di buona fede.”
A questa clausola è opportuno aggiungere una previsione specifica sulla provvigione dell’agenzia:
“Le parti convengono che il diritto alla provvigione del mediatore maturerà solo in caso di avveramento della condizione sospensiva sopra indicata.”
Questa precisazione è rilevante perché l’art. 1757 c.c. disciplina la provvigione nei contratti condizionali. Nel caso di condizione sospensiva, il diritto alla provvigione sorge nel momento in cui la condizione si verifica. In mancanza di chiarezza, possono sorgere contestazioni tra acquirente, venditore e agenzia.
Occorre però equilibrio. La condizione sospensiva non deve trasformarsi in un diritto dell’acquirente di bloccare l’immobile senza seria intenzione di acquistare. Durante la pendenza della condizione, l’acquirente deve comportarsi secondo buona fede ex art. 1358 c.c. Deve quindi attivarsi realmente per ottenere il mutuo, presentare la documentazione richiesta, non ostacolare la pratica, non formulare richieste manifestamente incompatibili con le proprie possibilità reddituali e comunicare tempestivamente l’esito.
Dal lato del venditore, è ragionevole pretendere un termine breve e certo, ad esempio 30, 45 o 60 giorni, decorso il quale l’immobile torna libero se il mutuo non viene concesso. È anche opportuno stabilire che il mancato avveramento debba essere documentato da comunicazione bancaria, diniego scritto o altra prova seria.
- Il contratto preliminare o compromesso
Dopo la proposta accettata, spesso le parti sottoscrivono un contratto preliminare, comunemente chiamato compromesso. Il preliminare è il contratto con cui venditore e acquirente si obbligano a stipulare in futuro il contratto definitivo di compravendita davanti al notaio.
Il preliminare non trasferisce ancora la proprietà, ma crea un obbligo giuridico. Il venditore promette di vendere e l’acquirente promette di acquistare. Se una parte non adempie, l’altra può agire in giudizio. In presenza dei presupposti, può chiedere anche una sentenza che produca gli effetti del contratto non concluso ai sensi dell’art. 2932 c.c.
Il preliminare deve contenere gli elementi essenziali della futura vendita:
- dati completi delle parti;
- descrizione dell’immobile;
- dati catastali;
- provenienza del bene;
- prezzo;
- modalità di pagamento;
- importi già versati e loro qualificazione;
- termine per il rogito;
- dichiarazioni sulla libertà dell’immobile da ipoteche, pignoramenti, vincoli, occupazioni;
- dichiarazioni urbanistiche e catastali;
- disciplina della consegna;
- ripartizione delle spese condominiali;
- eventuali condizioni;
- eventuale obbligo di sanare difformità prima del rogito;
- conseguenze dell’inadempimento.
Il preliminare deve essere registrato presso l’Agenzia delle Entrate entro i termini di legge. In alcuni casi è consigliabile anche la trascrizione nei registri immobiliari ai sensi dell’art. 2645-bis c.c. La trascrizione del preliminare offre una tutela particolarmente forte all’acquirente, perché rende opponibile ai terzi il suo diritto alla stipula del definitivo. È consigliabile soprattutto quando tra preliminare e rogito passa molto tempo, quando il venditore è un’impresa, quando vi sono rischi di ipoteche o pignoramenti, o quando l’acquirente versa somme rilevanti prima del rogito.
Nel preliminare si disciplina spesso la caparra confirmatoria. È importante distinguere la caparra dall’acconto. L’acconto è una parte del prezzo versata in anticipo. La caparra confirmatoria ha invece una funzione di garanzia e liquidazione preventiva del danno in caso di inadempimento. Se l’acquirente inadempiente ha versato una caparra, il venditore può recedere e trattenerla. Se è inadempiente il venditore, l’acquirente può recedere e chiedere il doppio della caparra.
Le parti possono però scegliere anche rimedi diversi. La parte non inadempiente può non limitarsi alla caparra e chiedere l’esecuzione del contratto, la risoluzione e il risarcimento del danno. La scelta dipende dall’interesse concreto. Se l’acquirente vuole proprio quell’immobile, potrà valutare l’azione ex art. 2932 c.c. Se invece vuole sciogliersi dal vincolo, potrà valutare recesso, risoluzione e richieste economiche.
- Il rogito notarile
Il rogito è il contratto definitivo di compravendita stipulato davanti al notaio. Con il rogito la proprietà viene trasferita dal venditore all’acquirente. Il notaio verifica l’identità delle parti, la capacità di disporre, il titolo di provenienza, la continuità delle trascrizioni, la situazione ipotecaria, gli aspetti catastali richiesti per legge, il regime patrimoniale delle parti, l’esistenza dell’APE e gli altri elementi necessari alla stipula.
Il rogito deve contenere le dichiarazioni urbanistiche previste dalla normativa edilizia, in particolare gli estremi del titolo abilitativo o degli eventuali titoli in sanatoria, secondo i casi. Deve inoltre contenere le dichiarazioni relative alla conformità catastale: gli intestatari catastali devono corrispondere alle risultanze dei registri immobiliari, e la planimetria catastale deve essere conforme allo stato di fatto, secondo quanto dichiarato dalle parti o attestato da un tecnico abilitato.
Al rogito avviene normalmente il pagamento del saldo prezzo. Se l’acquisto è finanziato da mutuo, spesso nello stesso giorno vengono stipulati sia il rogito di compravendita sia l’atto di mutuo con iscrizione di ipoteca a favore della banca.
È opportuno arrivare al rogito con tutta la documentazione già verificata. Il giorno del rogito non dovrebbe essere il momento in cui emergono per la prima volta problemi urbanistici, catastali, ipotecari o condominiali. Se vi sono pendenze, sanatorie in corso, cancellazioni di ipoteche, spese straordinarie deliberate o difformità da regolarizzare, tutto deve essere disciplinato prima, preferibilmente già nella proposta o nel preliminare.
- Difformità catastali e difformità urbanistiche: differenza fondamentale
Uno degli errori più frequenti nella compravendita immobiliare è confondere la conformità catastale con la conformità urbanistica. Sono due piani diversi.
La conformità catastale riguarda la corrispondenza tra lo stato reale dell’immobile e la planimetria depositata in catasto, oltre alla corrispondenza soggettiva tra intestazione catastale e risultanze dei registri immobiliari. In sostanza, il catasto deve rappresentare correttamente l’immobile per quanto riguarda distribuzione interna, consistenza, dati identificativi e intestazione.
La conformità urbanistica, invece, riguarda la corrispondenza tra lo stato reale dell’immobile e i titoli edilizi depositati presso il Comune: licenza edilizia, concessione edilizia, permesso di costruire, concessione in sanatoria, DIA, SCIA, CILA, condono, varianti e altri atti rilevanti. È il Comune, non il catasto, il luogo in cui si verifica la legittimità edilizia dell’immobile.
Un immobile può essere catastalmente conforme ma urbanisticamente difforme. Ad esempio, una veranda abusiva potrebbe essere stata inserita in planimetria catastale, ma non essere mai stata autorizzata dal Comune. Oppure una diversa distribuzione interna potrebbe essere stata aggiornata al catasto ma non preceduta da regolare pratica edilizia. In questi casi la planimetria catastale “fotografa” lo stato di fatto, ma non lo legittima.
Viceversa, un immobile può essere urbanisticamente regolare ma catastalmente non aggiornato. Ad esempio, il proprietario ha presentato correttamente una pratica edilizia per modificare gli spazi interni, ma non ha poi aggiornato la planimetria catastale. In tal caso il problema può essere risolvibile con aggiornamento catastale, ma va comunque sistemato prima del rogito.
La difformità catastale può impedire il rogito se manca la dichiarazione di conformità catastale richiesta dalla legge. La difformità urbanistica può avere conseguenze ancora più gravi: impossibilità di stipulare, nullità dell’atto in determinate ipotesi, rischio di sanzioni amministrative, ordini di demolizione, difficoltà di rivendita, impossibilità di ottenere mutuo o problemi assicurativi.
La Cassazione a Sezioni Unite ha chiarito che la nullità urbanistica degli atti traslativi va ricondotta alla nullità testuale prevista dalla legge: ciò che rileva, ai fini della validità formale dell’atto, è la presenza nell’atto degli estremi del titolo edilizio reale e riferibile all’immobile. Questo non significa, però, che ogni immobile con difformità sia automaticamente sicuro da acquistare. La validità formale del rogito non elimina i problemi sostanziali dell’abuso edilizio, né impedisce all’acquirente di agire in presenza di inadempimenti, false dichiarazioni o vizi rilevanti.
La regola pratica è semplice: la conformità catastale serve, ma non basta. Prima di acquistare occorre verificare anche la conformità urbanistica.
- Come tutelarsi dalle difformità catastali e urbanistiche
Per tutelarsi, non è sufficiente inserire nella proposta una formula generica secondo cui “l’immobile sarà venduto in regola”. È preferibile utilizzare clausole precise.
Una prima tutela consiste nel prevedere che il venditore dichiari espressamente:
- di essere pieno ed esclusivo proprietario dell’immobile;
- che l’immobile è libero da ipoteche, pignoramenti, sequestri, vincoli, domande giudiziali, diritti di terzi, salvo quelli espressamente indicati;
- che lo stato di fatto dell’immobile è conforme alla planimetria catastale;
- che lo stato di fatto dell’immobile è conforme ai titoli edilizi rilasciati o assentiti dal Comune;
- che non sono stati realizzati interventi edilizi abusivi o non dichiarati;
- che non vi sono ordini di demolizione, sanzioni edilizie, pratiche di condono respinte o procedimenti amministrativi pendenti, salvo quelli espressamente indicati;
- che eventuali difformità saranno regolarizzate a cura e spese del venditore prima del rogito.
Una clausola utile può essere:
“Il venditore garantisce la piena conformità catastale e urbanistico-edilizia dell’immobile, dichiarando che lo stato di fatto corrisponde alla planimetria catastale depositata e ai titoli edilizi legittimanti l’immobile. Il venditore si obbliga a consegnare, entro il giorno ________, tutta la documentazione urbanistica e catastale necessaria, nonché relazione tecnica di conformità redatta da professionista abilitato. Eventuali difformità riscontrate dovranno essere eliminate o regolarizzate, ove sanabili, a cura e spese del venditore prima del rogito.”
In molti casi è opportuno subordinare l’efficacia della proposta o l’obbligo di stipulare il rogito all’esito positivo delle verifiche tecniche. Ad esempio:
“La presente proposta è subordinata alla verifica positiva, da parte di tecnico incaricato dal proponente acquirente, della conformità catastale e urbanistico-edilizia dell’immobile. Qualora entro il giorno ________ emergano difformità non sanabili o comunque non regolarizzate dal venditore entro il termine previsto per il rogito, il proponente avrà diritto di recedere senza penali, con restituzione integrale delle somme versate.”
Questa clausola può essere molto importante quando l’acquirente non ha ancora avuto accesso a tutta la documentazione comunale. Tuttavia, deve essere formulata con attenzione per non diventare troppo generica o eccessivamente sbilanciata.
Un’altra tutela consiste nel prevedere che una parte del prezzo resti depositata presso il notaio fino alla regolarizzazione. Questa soluzione può essere utile quando vi sono adempimenti successivi, cancellazioni, sanatorie già avviate o documenti da completare. Naturalmente, non sempre è accettata dal venditore e deve essere coordinata con la banca se vi è mutuo.
La tutela migliore resta comunque preventiva: prima di firmare, occorre acquisire documenti e farli controllare.
- La relazione tecnica di conformità
Sempre più spesso, nella prassi immobiliare, si richiede una relazione tecnica di conformità, detta anche relazione tecnica integrata. Si tratta di un documento redatto da un tecnico abilitato che verifica la corrispondenza tra stato di fatto, catasto e titoli edilizi.
La relazione tecnica non sostituisce il rogito e non è sempre obbligatoria per legge su tutto il territorio nazionale, ma rappresenta uno strumento di tutela molto utile. Permette di far emergere prima della stipula eventuali problemi che, se scoperti dopo il rogito, potrebbero generare contenziosi complessi.
Il tecnico dovrebbe esaminare:
- atto di provenienza;
- visura catastale;
- planimetria catastale;
- elaborato planimetrico, se esistente;
- titoli edilizi originari;
- eventuali varianti;
- pratiche edilizie successive;
- condoni o sanatorie;
- certificato di agibilità, se presente o richiesto;
- stato reale dell’immobile mediante sopralluogo.
La relazione dovrebbe concludere se l’immobile è conforme o se presenta difformità. In quest’ultimo caso dovrebbe indicare se le difformità sono sanabili, con quali procedure, con quali costi indicativi e in quali tempi.
Dal punto di vista contrattuale, è importante stabilire chi paga la relazione. Nella pratica, può pagarla il venditore, perché è lui che deve garantire la regolarità del bene venduto; oppure l’acquirente, se vuole un controllo indipendente di propria fiducia. La scelta dipende dalla trattativa.
- Altri controlli prima di firmare
Oltre alle verifiche urbanistiche e catastali, l’acquirente dovrebbe prestare attenzione ad altri profili.
Il primo è la provenienza dell’immobile. Se il venditore ha acquistato per compravendita, donazione, successione, divisione o assegnazione giudiziale, possono porsi questioni diverse. Gli immobili provenienti da donazione, ad esempio, possono creare difficoltà nella concessione del mutuo o nella rivendita, per il rischio di future azioni degli eredi legittimari.
Il secondo profilo è quello ipotecario. L’immobile deve essere libero da ipoteche, pignoramenti, sequestri o domande giudiziali, salvo che tali formalità vengano cancellate prima o contestualmente al rogito. La presenza di un mutuo del venditore non impedisce la vendita, ma occorre prevedere l’estinzione e la cancellazione dell’ipoteca.
Il terzo profilo è condominiale. L’acquirente dovrebbe chiedere se vi sono spese condominiali arretrate, liti pendenti, lavori straordinari deliberati, fondi speciali, cause contro il condominio o regolamenti che limitano l’uso dell’immobile. Ai sensi dell’art. 63 disp. att. c.c., chi subentra nei diritti di un condomino è obbligato solidalmente con questo al pagamento dei contributi relativi all’anno in corso e a quello precedente. È quindi opportuno ottenere una dichiarazione dell’amministratore.
Il quarto profilo riguarda l’occupazione dell’immobile. Se l’immobile è locato, l’acquirente deve conoscere contratto, durata, canone, eventuale disdetta, morosità e diritti del conduttore. Se invece l’immobile deve essere consegnato libero, la clausola deve essere chiara: libero da persone e cose al rogito, salvo diverso accordo.
Il quinto profilo riguarda l’APE, attestato di prestazione energetica. Il venditore deve metterlo a disposizione sin dalle trattative e consegnarlo secondo la normativa vigente. L’APE non è una formalità secondaria, perché incide sull’informazione energetica dell’immobile e deve essere gestito correttamente negli atti.
- Cosa succede se l’acquirente rinuncia a comprare
Uno dei casi più frequenti è il ripensamento dell’acquirente. Dopo aver firmato la proposta o il preliminare, l’acquirente decide di non comprare più: perché non ottiene il mutuo, perché trova un altro immobile, perché cambia idea, perché scopre costi non previsti o perché teme problemi dell’immobile.
Le conseguenze dipendono dal testo firmato.
Se la proposta non è stata ancora accettata e non è più irrevocabile, l’acquirente può ritirarsi. Se invece la proposta è irrevocabile, l’acquirente resta vincolato fino alla scadenza del termine. Se il venditore accetta tempestivamente, l’acquirente non può più sottrarsi senza conseguenze.
Se la proposta accettata o il preliminare sono subordinati a una vera condizione sospensiva di mutuo, e il mutuo non viene concesso senza colpa dell’acquirente, l’acquirente può liberarsi secondo quanto previsto dalla clausola. In tal caso le somme versate devono essere restituite, salvo diverse pattuizioni, e normalmente non vi è inadempimento.
Se invece manca la condizione sospensiva, il mancato mutuo non libera automaticamente l’acquirente. Il rischio finanziario resta a suo carico. L’acquirente che non paga il prezzo o non si presenta al rogito può essere considerato inadempiente.
In presenza di caparra confirmatoria, il venditore può recedere dal contratto e trattenere la caparra. Se il venditore ritiene di aver subito un danno maggiore, può scegliere di non limitarsi alla caparra e agire per risoluzione e risarcimento. In alternativa, se vuole ottenere comunque la vendita, può valutare l’azione di esecuzione in forma specifica ex art. 2932 c.c., purché sussistano i presupposti.
L’acquirente deve considerare anche la provvigione dell’agenzia. Se l’affare si è concluso e poi non va a rogito per inadempimento dell’acquirente, l’agenzia potrebbe pretendere comunque la provvigione. Anche per questo è essenziale disciplinare espressamente il rapporto tra provvigione e condizioni sospensive.
In sintesi: rinunciare dopo aver firmato non è mai una scelta neutra. Prima di dire “non compro più”, occorre leggere attentamente la proposta, verificare se vi sono condizioni sospensive, controllare la qualificazione delle somme versate e valutare il rischio di perdere la caparra, pagare la provvigione e subire ulteriori richieste risarcitorie.
- Cosa succede se il venditore rinuncia a vendere
Anche il venditore può ripensarci. Può ricevere un’offerta migliore, decidere di non trasferirsi, avere problemi familiari, non voler più vendere o accorgersi che il prezzo pattuito è inferiore al valore di mercato.
Anche in questo caso, se non è ancora sorto alcun vincolo, il venditore può non accettare la proposta. Ma se ha già accettato una proposta vincolante o firmato un preliminare, non può semplicemente cambiare idea.
Se il venditore è inadempiente e ha ricevuto una caparra confirmatoria, l’acquirente può recedere e chiedere il doppio della caparra. Ad esempio, se l’acquirente ha versato euro 20.000 a titolo di caparra e il venditore rifiuta ingiustificatamente di vendere, l’acquirente può chiedere euro 40.000.
L’acquirente, però, potrebbe avere interesse non al denaro, ma proprio all’immobile. In questo caso, se il contratto preliminare contiene gli elementi necessari, può valutare l’azione ex art. 2932 c.c. per ottenere una sentenza che produca gli effetti del contratto definitivo non concluso. In termini pratici, il giudice può trasferire la proprietà all’acquirente, naturalmente a fronte del pagamento del prezzo dovuto.
L’acquirente può inoltre chiedere il risarcimento dei danni: spese sostenute, costi di istruttoria del mutuo, costi tecnici, eventuali differenze di prezzo per acquistare altro immobile, danni ulteriori se provati.
Anche il venditore, se l’affare si è concluso grazie all’agenzia, potrebbe essere tenuto a pagare la provvigione, anche se poi non vuole più vendere. La provvigione non è esclusa dal semplice ripensamento della parte, salvo che il contratto con l’agenzia o la proposta prevedano diversamente oppure che l’affare non possa dirsi giuridicamente concluso.
- La caparra confirmatoria: attenzione alla formula
La caparra confirmatoria è uno degli istituti più importanti nella compravendita immobiliare. L’art. 1385 c.c. prevede che, se al momento della conclusione del contratto una parte dà all’altra una somma di denaro a titolo di caparra, in caso di adempimento la caparra deve essere restituita o imputata alla prestazione dovuta. Nella compravendita immobiliare, normalmente viene imputata al prezzo.
Se chi ha dato la caparra è inadempiente, l’altra parte può recedere e trattenerla. Se è inadempiente chi l’ha ricevuta, l’altra parte può recedere e chiedere il doppio.
La caparra non è però una “multa automatica” in ogni situazione. Occorre un inadempimento imputabile e di non scarsa importanza. Inoltre, la parte non inadempiente deve scegliere quale rimedio esercitare. Può recedere e trattenere la caparra o chiedere il doppio; oppure può agire per l’esecuzione o la risoluzione del contratto e il risarcimento del danno.
È importante che la proposta e il preliminare qualifichino chiaramente le somme. La formula “assegno a garanzia” o “somma versata” può generare incertezza. Meglio specificare se si tratta di deposito fiduciario, caparra confirmatoria, acconto prezzo o caparra penitenziale.
La caparra penitenziale, prevista dall’art. 1386 c.c., è cosa diversa: costituisce il corrispettivo del diritto di recesso convenzionalmente attribuito a una o entrambe le parti. Se le parti vogliono permettere il recesso libero pagando una somma, devono dirlo espressamente. Nella prassi immobiliare, però, la figura più comune è la caparra confirmatoria, non quella penitenziale.
- Il compromesso non è sempre obbligatorio, ma spesso è utile
Tecnicamente, se la proposta accettata contiene già tutti gli elementi del preliminare, le parti potrebbero andare direttamente al rogito. Il cosiddetto compromesso successivo non è sempre indispensabile.
Tuttavia, nella pratica, il preliminare è spesso utile perché consente di disciplinare meglio l’operazione. La proposta d’agenzia è talvolta sintetica; il preliminare può invece regolare in modo più completo tutti i profili: documenti, termini, pagamenti, conformità, condominio, consegna, mobili inclusi, penali, condizioni, trascrizione, spese e obblighi reciproci.
Bisogna però evitare che il preliminare arrivi troppo tardi. Se la proposta è già vincolante e contiene clausole sfavorevoli, il preliminare non sempre consente di correggerle unilateralmente. Una parte può rifiutare modifiche non pattuite. Pertanto, le clausole davvero importanti devono essere inserite già nella proposta.
È nella proposta che bisogna scrivere, ad esempio, che l’acquisto è subordinato al mutuo; che la vendita è subordinata alla verifica urbanistica; che la provvigione matura solo all’avveramento della condizione; che l’immobile deve essere consegnato libero; che eventuali difformità saranno sanate a spese del venditore; che determinate spese straordinarie restano a carico del venditore.
- Clausole pratiche consigliabili
Ogni caso richiede una redazione personalizzata. Tuttavia, alcune clausole sono spesso opportune.
Clausola mutuo
“La presente proposta è sottoposta a condizione sospensiva consistente nell’ottenimento, da parte del proponente acquirente, entro il ________, di mutuo bancario per importo non inferiore a euro ________. In caso di mancato avveramento della condizione, non imputabile a dolo o colpa del proponente, la proposta resterà inefficace e le somme versate saranno restituite integralmente.”
Clausola provvigione collegata al mutuo
“Le parti convengono che il diritto alla provvigione del mediatore maturerà esclusivamente al verificarsi della condizione sospensiva relativa all’ottenimento del mutuo.”
Clausola conformità catastale e urbanistica
“Il venditore dichiara e garantisce che l’immobile è conforme allo stato catastale e ai titoli urbanistico-edilizi depositati presso il Comune competente, obbligandosi a consegnare idonea documentazione e relazione tecnica di conformità prima della stipula del contratto definitivo.”
Clausola difformità
“Qualora emergano difformità catastali o urbanistico-edilizie, il venditore si obbliga a regolarizzarle, ove sanabili, a propria cura e spese entro la data fissata per il rogito. In caso di difformità non sanabili o non regolarizzate nei termini, l’acquirente potrà recedere dal contratto con diritto alla restituzione delle somme versate, salvo il risarcimento del danno ove ne ricorrano i presupposti.”
Clausola condominio
“Il venditore dichiara che non sussistono morosità condominiali, liti pendenti o spese straordinarie deliberate e non pagate, salvo quanto espressamente dichiarato. Restano a carico del venditore le spese condominiali ordinarie e straordinarie deliberate sino alla data del rogito, salvo diverso accordo scritto.”
Clausola consegna
“L’immobile sarà consegnato alla data del rogito libero da persone e cose, nello stato di fatto visto e gradito, salvo il normale deperimento d’uso e salvo quanto diversamente indicato nel presente accordo.”
- Il principio generale: prima controllare, poi firmare
Il consiglio più importante è semplice: prima controllare, poi firmare. Nella prassi, invece, accade spesso il contrario. L’acquirente firma la proposta, lascia un assegno, si impegna a comprare, e solo dopo incarica un tecnico o un avvocato. Questo ordine è rischioso.
La proposta accettata può già vincolare. Quindi le verifiche essenziali devono essere fatte prima, oppure la proposta deve essere subordinata espressamente al loro esito positivo.
Il venditore, dal canto suo, dovrebbe preparare la documentazione prima di mettere l’immobile in vendita. Un immobile documentalmente ordinato si vende meglio, genera meno contestazioni e riduce il rischio che l’affare salti all’ultimo momento.
Anche l’agenzia ha interesse a una trattativa trasparente. Una proposta costruita bene, con condizioni chiare e documenti disponibili, riduce il rischio di contenziosi sulla provvigione, sulla caparra e sull’inadempimento.
- Conclusioni
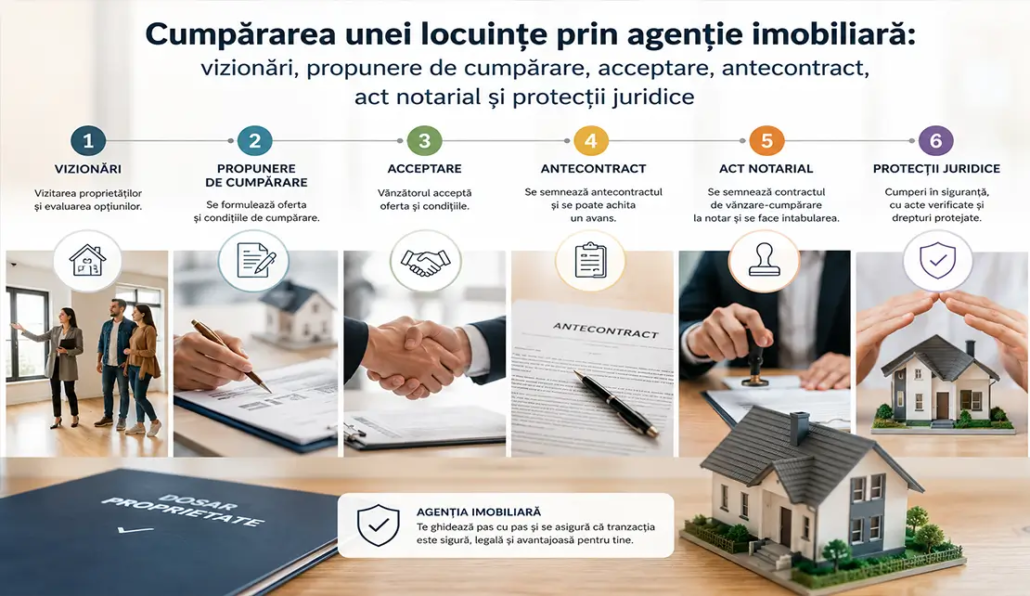
La compravendita immobiliare tramite agenzia è un percorso a tappe: visita, proposta, accettazione, preliminare, rogito. Ma ogni tappa può produrre effetti giuridici rilevanti.
La visita serve a valutare l’immobile, ma anche a raccogliere i primi segnali di possibili criticità. La proposta non è un gesto informale: se accettata, può vincolare le parti. L’accettazione del venditore può determinare la conclusione dell’affare e far maturare la provvigione dell’agenzia. Il preliminare consolida gli obblighi e consente di disciplinare meglio l’operazione. Il rogito trasferisce la proprietà, ma dovrebbe arrivare solo dopo che tutti i controlli sono stati completati.
Tre sono le cautele principali.
La prima riguarda il mutuo. Se l’acquirente può comprare solo con finanziamento bancario, la proposta deve contenere una vera condizione sospensiva, con importo, termine, documentazione dell’esito e disciplina delle somme versate e della provvigione.
La seconda riguarda la regolarità dell’immobile. Conformità catastale e conformità urbanistica non sono la stessa cosa. La prima riguarda la corrispondenza con il catasto; la seconda riguarda la corrispondenza con i titoli edilizi comunali. Un immobile può essere catastalmente corretto ma urbanisticamente problematico. Per questo è prudente chiedere una relazione tecnica di conformità.
La terza riguarda le conseguenze del ripensamento. Se l’acquirente rinuncia senza una causa legittima, può perdere la caparra, dover pagare la provvigione e rispondere dei danni. Se rinuncia il venditore, l’acquirente può chiedere il doppio della caparra, il risarcimento o, nei casi previsti, l’esecuzione in forma specifica dell’obbligo di vendere.
Comprare casa non significa soltanto trovare l’immobile giusto. Significa anche firmare gli atti giusti, nel momento giusto, con le clausole giuste. Una trattativa immobiliare ben costruita riduce il rischio di controversie e consente alle parti di arrivare al rogito con maggiore sicurezza.
La regola finale può essere riassunta così: mai firmare una proposta immobiliare senza aver compreso se è vincolante, senza aver disciplinato il mutuo, senza aver chiarito caparra e provvigione, e senza aver previsto adeguate garanzie sulla conformità catastale e urbanistica dell’immobile.

