
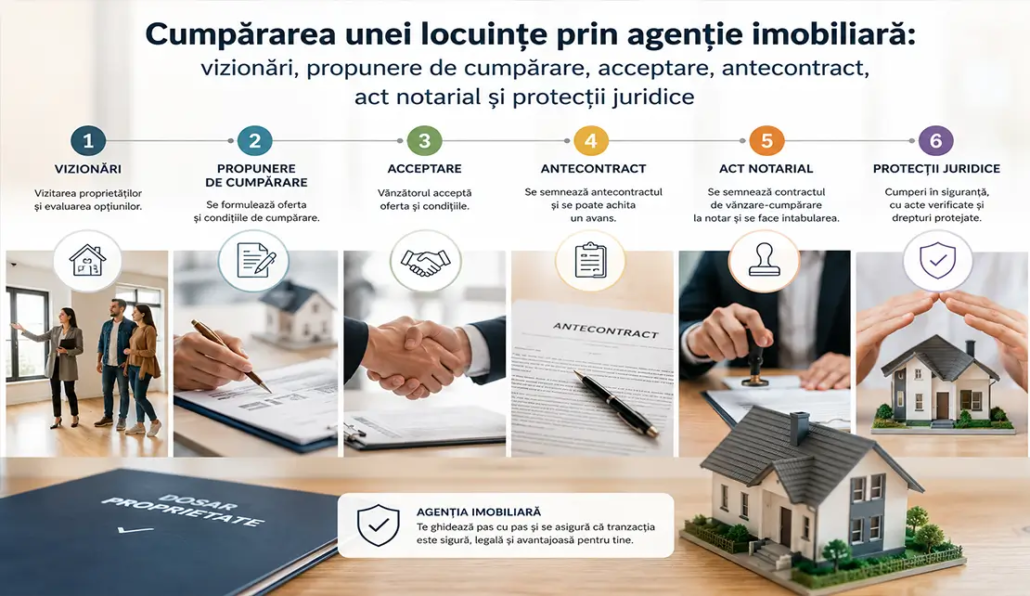
Cumpărarea unei locuințe prin agenție imobiliară: vizionări, propunere de cumpărare, acceptare, antecontract, act notarial și protecții juridice
Cumpărarea unei locuințe este una dintre cele mai importante operațiuni juridice și economice din viața unei persoane. De multe ori este percepută ca o procedură simplă: se vizionează un imobil, se face o propunere de cumpărare, vânzătorul acceptă, se semnează antecontractul și apoi se merge la notar pentru actul final de vânzare-cumpărare. În realitate, în spatele acestor etape aparent simple există un ansamblu complex de norme civile, fiscale, urbanistice, cadastrale și bancare.
Prezența agenției imobiliare poate facilita întâlnirea dintre vânzător și cumpărător, dar nu elimină necesitatea de a înțelege bine ceea ce se semnează. Dimpotrivă, tocmai pentru că în practică agențiile folosesc formulare tipizate, propuneri irevocabile, cecuri lăsate în depozit, clauze privind comisionul și formule adesea sintetice, este oportun ca atât cumpărătorul, cât și vânzătorul să cunoască cel puțin principalele efecte juridice ale actelor pe care le semnează.
Vânzarea-cumpărarea imobiliară nu începe în ziua actului notarial final. Foarte des, obligația juridică se naște mai devreme, deja în momentul în care propunerea de cumpărare este acceptată de vânzător, iar acceptarea este comunicată persoanei care a făcut propunerea. Din acel moment, dacă documentul conține elementele esențiale ale contractului, părțile se pot afla deja obligate să finalizeze tranzacția, cu consecințe importante în caz de răzgândire.
Scopul acestui articol este de a explica, într-un limbaj simplu, dar corect din punct de vedere juridic, principalele etape ale cumpărării unui imobil prin agenție: vizionările, propunerea de cumpărare, acceptarea, contractul preliminar sau antecontractul, actul notarial final. Vor fi apoi analizate trei aspecte deosebit de delicate: clauza prin care cumpărarea este condiționată de acordarea creditului bancar; protecțiile care trebuie introduse împotriva eventualelor neconformități cadastrale sau urbanistice; consecințele situației în care cumpărătorul renunță să mai cumpere sau vânzătorul renunță să mai vândă.
- Rolul agenției imobiliare
Agenția imobiliară desfășoară activitate de mediere. Potrivit art. 1754 din Codul civil italian, mediatorul este persoana care pune în legătură două sau mai multe părți în vederea încheierii unei afaceri, fără a fi legată de vreuna dintre ele prin raporturi de colaborare, dependență sau reprezentare.
Prin urmare, mediatorul nu este, din punct de vedere tehnic, reprezentantul cumpărătorului și nici al vânzătorului, cu excepția cazului în care există un mandat special suplimentar. Funcția sa tipică este aceea de a pune părțile în contact și de a facilita încheierea tranzacției. Tocmai de aceea, art. 1755 din Codul civil italian prevede că mediatorul are dreptul la comision din partea fiecăreia dintre părți dacă afacerea este încheiată ca efect al intervenției sale.
Acest aspect este fundamental. Comisionul nu se datorează doar pentru simplul fapt că agentul imobiliar a prezentat imobilul sau a organizat o vizionare, ci pentru că, datorită activității sale, părțile au încheiat afacerea. Totuși, în practică, momentul în care afacerea se consideră încheiată poate fi anterior actului notarial final. De multe ori, acesta coincide cu semnarea unui contract preliminar valabil sau chiar cu acceptarea unei propuneri de cumpărare suficient de complete și obligatorii.
Agentul imobiliar are și obligații de informare. Art. 1759 din Codul civil italian impune mediatorului să comunice părților circumstanțele cunoscute de el cu privire la evaluarea și siguranța afacerii, care pot influența încheierea acesteia. Aceasta înseamnă că agentul nu poate ascunde circumstanțe relevante pe care le cunoaște sau pe care le-ar putea cunoaște cu diligența profesională obișnuită. Este însă diferit a afirma că agentul este automat răspunzător pentru orice neconformitate urbanistică, cadastrală sau tehnică a imobilului. În mod normal, agenția nu înlocuiește tehnicianul, notarul sau avocatul.
Din acest motiv, într-o tranzacție imobiliară prudentă, alături de activitatea agenției ar trebui efectuate întotdeauna verificări documentare autonome: verificări ipotecare, actul de proveniență, planul cadastral, documentația urbanistic-edilitară, regulamentul de condominiu, certificările instalațiilor, certificatul de performanță energetică, eventualele practici edilitare și, dacă este posibil, un raport tehnic de conformitate întocmit de un profesionist autorizat.
- Vizionările imobilului: etapă informală, dar nu lipsită de importanță
Prima etapă este cea a vizionărilor. Cumpărătorul vede imobilul, evaluează poziția, prețul, starea de întreținere, distribuția interioară, cheltuielile de condominiu, eventualele lucrări necesare, posibilitatea de a obține un credit bancar și termenele de predare.
Această etapă este adesea considerată pur comercială. În realitate, este deja foarte importantă din punct de vedere juridic, deoarece este momentul în care cumpărătorul trebuie să înceapă să colecteze informații. Nu este prudent să formuleze o propunere de cumpărare doar pe baza unei vizionări vizuale a apartamentului. Este recomandabil să solicite cel puțin:
- copia actului de proveniență al vânzătorului;
- extras cadastral actualizat;
- plan cadastral;
- indicarea principalelor titluri edilitare;
- eventuale practici de condonare, regularizare, CILA sau SCIA;
- certificatul de performanță energetică;
- informații privind cheltuielile condominiale ordinare și extraordinare;
- eventualul regulament de condominiu;
- informații despre ipoteci, popriri/executări, cereri judiciare sau alte sarcini;
- dacă imobilul este ocupat, copia contractului de locațiune sau a titlului de ocupare.
În timpul vizionării, cumpărătorul ar trebui să verifice dacă starea reală a imobilului corespunde planului cadastral. De exemplu, existența unei camere în plus, demolarea unui perete, transformarea unei mansarde în cameră, închiderea unui balcon sau a unei terase, modificarea băii sau a bucătăriei pot fi indicii ale unor intervenții edilitare care trebuie aprofundate.
Trebuie evitată o greșeală frecventă: aceea de a crede că, dacă planul cadastral corespunde stării de fapt, imobilul este automat legal și din punct de vedere urbanistic. Nu este așa. Cadastrul are o funcție în principal fiscală și descriptivă. Regularitatea urbanistică depinde, în schimb, de conformitatea imobilului cu titlurile edilitare depuse la Primărie.
Prin urmare, deja înainte de semnarea propunerii, ar fi recomandabil ca documentația să fie verificată de un tehnician de încredere: geometru, arhitect sau inginer. Această verificare este deosebit de importantă atunci când imobilul este vechi, a fost renovat, prezintă verande, mezanine, extinderi, schimbări de destinație sau neconformități evidente.
- Propunerea de cumpărare: nu este un simplu formular
Primul act juridic real al negocierii este, de obicei, propunerea de cumpărare. În practica imobiliară, cumpărătorul semnează un formular pregătit de agenție, indicând prețul oferit, modalitățile de plată, valoarea cecului predat, termenele pentru antecontract și pentru actul notarial final, eventualele condiții suspensive și alte elemente ale operațiunii.
Mulți cumpărători cred că propunerea este o simplă manifestare de interes. Este o greșeală. Propunerea, dacă este completă și este acceptată de vânzător, poate deveni un contract obligatoriu. Potrivit art. 1326 din Codul civil italian, contractul este încheiat în momentul în care cel care a făcut propunerea ia cunoștință de acceptarea celeilalte părți.
În materia imobiliară, aceasta înseamnă că persoana care dorește să cumpere semnează propunerea și rămâne obligată pe durata termenului de irevocabilitate indicat în formular. Dacă vânzătorul acceptă în acest termen, iar acceptarea este comunicată cumpărătorului, contractul se poate considera încheiat, cu excepția cazului în care textul este redactat ca o simplă înțelegere pregătitoare neobligatorie sau trimite la un viitor antecontract ca unic moment obligatoriu.
Propunerea ar trebui să conțină cel puțin elementele esențiale ale tranzacției:
- identificarea părților;
- identificarea precisă a imobilului;
- prețul;
- modalitățile și termenele de plată;
- suma plătită la momentul propunerii și calificarea sa juridică;
- termenul pentru acceptare;
- termenul pentru antecontract, dacă este prevăzut;
- termenul pentru actul notarial final;
- indicarea notarului sau criteriul de alegere a acestuia;
- condițiile suspensive, dacă există;
- reglementarea comisionului agenției;
- declarațiile vânzătorului privind proprietatea, lipsa sarcinilor, conformitatea cadastrală și urbanistică;
- predarea imobilului liber de persoane și bunuri, dacă astfel s-a convenit.
Suma care însoțește propunerea poate fi calificată juridic în moduri diferite. Poate fi un simplu depozit fiduciar la agenție, destinat să devină „caparra” numai după acceptare. Poate fi o caparra confirmatoria, adică arvună confirmatorie, în sensul art. 1385 din Codul civil italian. Poate fi un avans din preț. Consecințele sunt foarte diferite.
Caparra confirmatoria este instrumentul cel mai frecvent. Dacă partea care a plătit caparra este în culpă contractuală, cealaltă parte poate rezilia/retrage contractul și o poate reține. Dacă, în schimb, este în culpă partea care a primit caparra, cealaltă parte poate renunța la contract și poate cere dublul sumei. Rămâne posibilă, în alternativă, cererea de executare sau rezoluțiune a contractului și de despăgubiri potrivit regulilor generale.
Propunerea trebuie citită cu atenție înainte de semnare. În special, trebuie verificat dacă textul prevede că, odată acceptată, propunerea constituie deja contract preliminar. Multe formulare conțin exact această formulă. În acest caz, așa-numitul „compromesso”, adică antecontractul ulterior, nu creează obligația, ci o reproduce sau o completează. Obligația juridică poate fi deja născută prin acceptarea propunerii.
- Acceptarea vânzătorului și încheierea tranzacției
Propunerea devine eficace atunci când este acceptată de vânzător, iar acceptarea este adusă la cunoștința persoanei care a făcut propunerea. Acest moment este decisiv.
Dacă vânzătorul nu acceptă în termenul prevăzut, propunerea își pierde eficacitatea, cu excepția unei reînnoiri. Dacă vânzătorul modifică chiar și parțial propunerea, de exemplu solicitând un preț diferit sau termene diferite, nu există acceptare pură și simplă, ci o contrapropunere. În acest caz, cumpărătorul va trebui, eventual, să o accepte.
Dacă însă vânzătorul acceptă integral propunerea, iar cumpărătorul primește comunicarea acceptării, părțile pot fi deja obligate. Din acel moment, vânzătorul nu mai poate vinde liber altcuiva, iar cumpărătorul nu se mai poate retrage liber fără consecințe.
Este și momentul în care, în lipsa unei prevederi diferite sau a unei condiții suspensive, poate lua naștere dreptul agenției la comision. În practică, această chestiune este adesea sursă de litigii. Dacă propunerea acceptată conține toate elementele esențiale și este aptă să oblige părțile la viitoarea vânzare-cumpărare, mediatorul susține, de regulă, că afacerea este încheiată. Dacă, dimpotrivă, propunerea este doar un acord pregătitor, generic sau subordonat unui acord ulterior asupra unor elemente esențiale, comisionul poate fi contestat.
Din acest motiv, este oportun ca propunerea să clarifice expres momentul în care comisionul va fi datorat: la comunicarea acceptării; la semnarea antecontractului; sau numai la îndeplinirea unei anumite condiții suspensive, cum ar fi acordarea creditului bancar.
Acest aspect este deosebit de important atunci când cumpărătorul trebuie să obțină o finanțare bancară. Dacă propunerea nu conține o adevărată condiție suspensivă, cumpărătorul ar putea rămâne obligat să cumpere chiar dacă banca nu îi acordă creditul. Într-o asemenea situație, lipsa sumei necesare nu îl eliberează automat pe cumpărător de obligațiile asumate.
- Creditul bancar: de ce este necesară o adevărată condiție suspensivă
Multe achiziții imobiliare depind de obținerea unui credit bancar. Cumpărătorul formulează adesea o propunere de cumpărare având încredere că banca va finanța operațiunea. Dar, din punct de vedere juridic, faptul că persoana are nevoie de credit nu este suficient pentru ca achiziția să fie subordonată acordării acestuia.
Dacă se dorește ca persoana care cumpără să nu fie obligată să cumpere în cazul în care banca refuză finanțarea, trebuie introdusă o condiție suspensivă specifică, în sensul art. 1353 din Codul civil italian. Condiția suspensivă este evenimentul viitor și incert de care părțile leagă eficacitatea contractului.
În cazul creditului, evenimentul viitor și incert este acordarea finanțării de către o instituție bancară. Până când condiția se îndeplinește, contractul este încheiat, dar nu produce pe deplin efectele obligaționale finale. Dacă condiția se realizează, contractul devine eficace. Dacă nu se realizează în termenul stabilit, contractul rămâne ineficace, iar sumele eventual plătite trebuie restituite, cu excepția unor prevederi contrare licite.
Nu este recomandabil să se folosească formule vagi, precum „propunere subordonată creditului”, „sub rezerva creditului”, „salvo buon fine finanziamento”. Aceste expresii pot genera incertitudine. O clauză bine redactată ar trebui să indice cel puțin:
- că este vorba despre o condiție suspensivă;
- valoarea minimă a creditului solicitat;
- termenul în care condiția trebuie să se îndeplinească;
- ce document dovedește îndeplinirea sau neîndeplinirea condiției;
- dacă persoana care cumpără trebuie să depună cerere la una sau mai multe bănci;
- ce se întâmplă cu sumele plătite în caz de refuz;
- ce se întâmplă cu comisionul agenției;
- obligația cumpărătorului de a se comporta cu bună-credință pe durata existenței condiției.
O posibilă formulă, care trebuie adaptată cazului concret, ar putea fi următoarea:
„Prezenta propunere de cumpărare este supusă condiției suspensive, în sensul și pentru efectele art. 1353 și următoarele din Codul civil italian, constând în obținerea de către promitentul cumpărător, până cel târziu la data de ________, a unei aprobări definitive de credit bancar pentru o sumă nu mai mică de euro ________, destinată achiziționării imobilului care face obiectul prezentei propuneri. În cazul neîndeplinirii condiției în termenul indicat, ca urmare a refuzului scris al instituției de credit sau a neaprobării dosarului din motive neimputabile dolului sau culpei grave a promitentului cumpărător, propunerea va rămâne lipsită de efecte, sumele plătite vor fi restituite integral promitentului cumpărător și nimic nu va fi datorat între părți cu titlu de penalitate, caparra sau despăgubire, cu excepția eventualei răspunderi pentru încălcarea obligațiilor de bună-credință.”
La această clauză este oportun să se adauge o prevedere specifică privind comisionul agenției:
„Părțile convin că dreptul mediatorului la comision va lua naștere numai în cazul îndeplinirii condiției suspensive indicate mai sus.”
Această precizare este relevantă deoarece art. 1757 din Codul civil italian reglementează comisionul în cazul contractelor condiționale. În cazul unei condiții suspensive, dreptul la comision ia naștere în momentul în care condiția se îndeplinește. În lipsa unei formulări clare, pot apărea litigii între cumpărător, vânzător și agenție.
Este însă necesar un echilibru. Condiția suspensivă nu trebuie să devină un drept al cumpărătorului de a bloca imobilul fără o intenție serioasă de cumpărare. Pe durata existenței condiției, cumpărătorul trebuie să se comporte cu bună-credință, potrivit art. 1358 din Codul civil italian. Trebuie deci să acționeze efectiv pentru obținerea creditului, să depună documentele solicitate, să nu împiedice analizarea dosarului, să nu formuleze cereri evident incompatibile cu veniturile sale și să comunice prompt rezultatul.
Din partea vânzătorului, este rezonabil să se solicite un termen scurt și cert, de exemplu 30, 45 sau 60 de zile, după care imobilul redevine liber dacă creditul nu este acordat. De asemenea, este oportun să se stabilească faptul că neîndeplinirea condiției trebuie dovedită prin comunicare bancară, refuz scris sau altă probă serioasă.
- Contractul preliminar sau antecontractul
După propunerea acceptată, părțile semnează adesea un contract preliminar, numit în practica italiană „compromesso”. Contractul preliminar este contractul prin care vânzătorul și cumpărătorul se obligă să încheie în viitor contractul definitiv de vânzare-cumpărare în fața notarului.
Contractul preliminar nu transferă încă proprietatea, dar creează o obligație juridică. Vânzătorul promite să vândă, iar cumpărătorul promite să cumpere. Dacă una dintre părți nu își execută obligațiile, cealaltă poate acționa în instanță. Dacă sunt îndeplinite condițiile legale, poate cere inclusiv o hotărâre care să producă efectele contractului neîncheiat, în sensul art. 2932 din Codul civil italian.
Contractul preliminar trebuie să conțină elementele esențiale ale viitoarei vânzări:
- datele complete ale părților;
- descrierea imobilului;
- datele cadastrale;
- proveniența bunului;
- prețul;
- modalitățile de plată;
- sumele deja plătite și calificarea lor juridică;
- termenul pentru actul notarial final;
- declarații privind lipsa ipotecilor, executărilor, sarcinilor, ocupării sau altor drepturi ale terților;
- declarații urbanistice și cadastrale;
- reglementarea predării imobilului;
- repartizarea cheltuielilor condominiale;
- eventualele condiții;
- eventualul obligație de a regulariza neconformitățile înainte de actul final;
- consecințele neexecutării.
Contractul preliminar trebuie înregistrat la Agenzia delle Entrate în termenele prevăzute de lege. În anumite cazuri este recomandabilă și transcrierea lui în registrele imobiliare, potrivit art. 2645-bis din Codul civil italian. Transcrierea contractului preliminar oferă o protecție deosebit de puternică cumpărătorului, deoarece face opozabil terților dreptul său de a obține încheierea contractului definitiv. Este recomandabilă mai ales atunci când între antecontract și actul final trece mult timp, când vânzătorul este o societate, când există riscuri de ipoteci sau executări, sau când cumpărătorul plătește sume importante înainte de actul notarial final.
În contractul preliminar se reglementează adesea caparra confirmatoria. Este important să se distingă caparra de avans. Avansul este o parte din preț plătită anticipat. Caparra confirmatoria are, în schimb, o funcție de garanție și de evaluare anticipată a prejudiciului în caz de neexecutare. Dacă persoana care cumpără este în culpă și a plătit o caparra, vânzătorul poate renunța la contract și o poate reține. Dacă vânzătorul este în culpă, cumpărătorul poate renunța la contract și poate cere dublul sumei.
Părțile pot însă alege și alte remedii. Partea care nu este în culpă poate să nu se limiteze la caparra și să ceară executarea contractului, rezoluțiunea și despăgubiri. Alegerea depinde de interesul concret. Dacă persoana care cumpără dorește exact acel imobil, poate evalua acțiunea prevăzută de art. 2932 din Codul civil italian. Dacă, dimpotrivă, dorește să se elibereze de obligație, poate evalua retragerea, rezoluțiunea și cererile patrimoniale.
- Actul notarial final de vânzare-cumpărare
Actul notarial final este contractul definitiv de vânzare-cumpărare încheiat în fața notarului. Prin acest act, proprietatea se transferă de la vânzător la cumpărător. Notarul verifică identitatea părților, capacitatea de a dispune, titlul de proveniență, continuitatea transcrierilor, situația ipotecară, aspectele cadastrale cerute de lege, regimul matrimonial al părților, existența certificatului de performanță energetică și celelalte elemente necesare pentru semnare.
Actul notarial trebuie să conțină declarațiile urbanistice prevăzute de legislația edilitară, în special datele titlului edilitar sau ale eventualelor titluri de regularizare, după caz. De asemenea, trebuie să conțină declarațiile privind conformitatea cadastrală: titularii cadastrali trebuie să corespundă cu rezultatele registrelor imobiliare, iar planul cadastral trebuie să fie conform cu starea de fapt, potrivit declarației părților sau atestării unui tehnician autorizat.
La actul notarial final are loc, în mod normal, plata restului de preț. Dacă achiziția este finanțată prin credit, adesea în aceeași zi se încheie atât actul de vânzare-cumpărare, cât și contractul de credit ipotecar, cu înscrierea ipotecii în favoarea băncii.
Este recomandabil ca părțile să ajungă la actul notarial cu toată documentația deja verificată. Ziua actului final nu ar trebui să fie momentul în care apar pentru prima dată probleme urbanistice, cadastrale, ipotecare sau condominiale. Dacă există chestiuni pendinte, regularizări în curs, radieri de ipoteci, cheltuieli extraordinare aprobate sau neconformități care trebuie remediate, toate acestea trebuie reglementate înainte, preferabil deja în propunere sau în antecontract.
- Neconformități cadastrale și neconformități urbanistice: diferență fundamentală
Una dintre cele mai frecvente greșeli în vânzările imobiliare este confundarea conformității cadastrale cu conformitatea urbanistică. Sunt două planuri diferite.
Conformitatea cadastrală privește corespondența dintre starea reală a imobilului și planul depus la cadastru, precum și corespondența subiectivă dintre titularul cadastral și rezultatele registrelor imobiliare. În esență, cadastrul trebuie să reprezinte corect imobilul în ceea ce privește distribuția interioară, consistența, datele de identificare și titularul.
Conformitatea urbanistică privește, în schimb, corespondența dintre starea reală a imobilului și titlurile edilitare depuse la Primărie: licență de construire, concesiune edilitară, autorizație de construire, autorizație în sanatorie, DIA, SCIA, CILA, condonare, variante și alte acte relevante. Primăria, nu cadastrul, este locul în care se verifică legalitatea edilitară a imobilului.
Un imobil poate fi conform cadastral, dar neconform urbanistic. De exemplu, o verandă abuzivă ar putea fi introdusă în planul cadastral, dar să nu fi fost niciodată autorizată de Primărie. Sau o distribuție interioară diferită ar putea fi actualizată la cadastru, dar fără o practică edilitară anterioară legală. În aceste cazuri, planul cadastral „fotografiază” starea de fapt, dar nu o legalizează.
Invers, un imobil poate fi regular din punct de vedere urbanistic, dar neactualizat cadastral. De exemplu, proprietarul a depus corect o practică edilitară pentru modificarea spațiilor interioare, dar nu a actualizat ulterior planul cadastral. În acest caz, problema poate fi rezolvabilă prin actualizare cadastrală, dar trebuie oricum soluționată înainte de actul notarial.
Neconformitatea cadastrală poate împiedica semnarea actului notarial dacă lipsește declarația de conformitate cadastrală cerută de lege. Neconformitatea urbanistică poate avea consecințe și mai grave: imposibilitatea de a încheia actul, nulitatea actului în anumite ipoteze, riscul de sancțiuni administrative, ordine de demolare, dificultăți la revânzare, imposibilitatea obținerii creditului sau probleme de asigurare.
Curtea de Casație italiană, în Secții Unite, a clarificat că nulitatea urbanistică a actelor translative trebuie raportată la nulitatea expres prevăzută de lege: ceea ce contează, în vederea validității formale a actului, este prezența în act a datelor unui titlu edilitar real și referibil la imobil. Aceasta nu înseamnă însă că orice imobil cu neconformități este automat sigur de cumpărat. Validitatea formală a actului notarial nu elimină problemele substanțiale ale abuzului edilitar și nu împiedică persoana care cumpără să acționeze în cazul unor neexecutări, declarații false sau vicii relevante.
Regula practică este simplă: conformitatea cadastrală este necesară, dar nu suficientă. Înainte de cumpărare trebuie verificată și conformitatea urbanistică.
- Cum ne protejăm împotriva neconformităților cadastrale și urbanistice
Pentru protecție, nu este suficient să se introducă în propunere o formulă generică potrivit căreia „imobilul va fi vândut în regulă”. Este preferabil să se folosească clauze precise.
O primă protecție constă în prevederea unei declarații exprese a vânzătorului potrivit căreia:
- este proprietarul deplin și exclusiv al imobilului;
- imobilul este liber de ipoteci, executări, sechestre, sarcini, cereri judiciare, drepturi ale terților, cu excepția celor indicate expres;
- starea de fapt a imobilului este conformă cu planul cadastral;
- starea de fapt a imobilului este conformă cu titlurile edilitare eliberate sau acceptate de Primărie;
- nu au fost realizate intervenții edilitare abuzive sau nedeclarate;
- nu există ordine de demolare, sancțiuni edilitare, practici de condonare respinse sau proceduri administrative pendinte, cu excepția celor indicate expres;
- eventualele neconformități vor fi remediate pe cheltuiala vânzătorului înainte de actul notarial final.
O clauză utilă poate fi următoarea:
„Vânzătorul garantează deplina conformitate cadastrală și urbanistic-edilitară a imobilului, declarând că starea de fapt corespunde planului cadastral depus și titlurilor edilitare care legitimează imobilul. Vânzătorul se obligă să predea, până la data de ________, toată documentația urbanistică și cadastrală necesară, precum și un raport tehnic de conformitate întocmit de un profesionist autorizat. Eventualele neconformități constatate vor trebui eliminate sau regularizate, dacă sunt susceptibile de regularizare, pe cheltuiala vânzătorului înainte de actul notarial final.”
În multe cazuri este oportun ca eficacitatea propunerii sau obligația de a încheia actul notarial să fie subordonată rezultatului pozitiv al verificărilor tehnice. De exemplu:
„Prezenta propunere este subordonată verificării pozitive, de către un tehnician desemnat de promitentul cumpărător, a conformității cadastrale și urbanistic-edilitare a imobilului. Dacă până la data de ________ vor rezulta neconformități nesanabile sau, în orice caz, neconformități care nu au fost regularizate de vânzător până la termenul prevăzut pentru actul notarial final, promitentul cumpărător va avea dreptul de a se retrage fără penalități, cu restituirea integrală a sumelor plătite.”
Această clauză poate fi foarte importantă atunci când cumpărătorul nu a avut încă acces la toată documentația comunală. Totuși, trebuie redactată cu atenție pentru a nu deveni prea generică sau excesiv dezechilibrată.
O altă protecție constă în prevederea ca o parte din preț să rămână depusă la notar până la regularizare. Această soluție poate fi utilă atunci când există obligații ulterioare, radieri, regularizări deja începute sau documente care trebuie completate. Desigur, nu este întotdeauna acceptată de vânzător și trebuie coordonată cu banca dacă există credit.
Cea mai bună protecție rămâne totuși cea preventivă: înainte de semnare trebuie obținute documentele și trebuie verificate.
- Raportul tehnic de conformitate
Tot mai des, în practica imobiliară, se solicită un raport tehnic de conformitate, numit uneori și raport tehnic integrat. Este un document întocmit de un tehnician autorizat care verifică corespondența dintre starea de fapt, cadastru și titlurile edilitare.
Raportul tehnic nu înlocuiește actul notarial și nu este întotdeauna obligatoriu prin lege pe întreg teritoriul național, dar reprezintă un instrument de protecție foarte util. Permite identificarea, înainte de semnare, a eventualelor probleme care, dacă ar fi descoperite după actul notarial final, ar putea genera litigii complexe.
Tehnicianul ar trebui să examineze:
- actul de proveniență;
- extrasul cadastral;
- planul cadastral;
- elaboratul planimetric, dacă există;
- titlurile edilitare inițiale;
- eventualele variante;
- practicile edilitare ulterioare;
- condonări sau regularizări;
- certificatul de agibilitate, dacă există sau este necesar;
- starea reală a imobilului prin inspecție la fața locului.
Raportul ar trebui să concluzioneze dacă imobilul este conform sau dacă prezintă neconformități. În acest din urmă caz, ar trebui să indice dacă neconformitățile sunt sanabile, prin ce proceduri, cu ce costuri orientative și în ce termene.
Din punct de vedere contractual, este important să se stabilească cine plătește raportul. În practică, îl poate plăti vânzătorul, deoarece el trebuie să garanteze regularitatea bunului vândut; sau îl poate plăti cumpărătorul, dacă dorește un control independent, efectuat de un tehnician de încredere. Alegerea depinde de negociere.
- Alte verificări înainte de semnare
Pe lângă verificările urbanistice și cadastrale, cumpărătorul ar trebui să acorde atenție și altor aspecte.
Primul este proveniența imobilului. Dacă vânzătorul a dobândit imobilul prin vânzare-cumpărare, donație, moștenire, partaj sau atribuire judiciară, pot apărea probleme diferite. Imobilele provenite din donație, de exemplu, pot crea dificultăți la obținerea creditului sau la revânzare, din cauza riscului unor eventuale acțiuni viitoare ale moștenitorilor rezervatari.
Al doilea aspect este cel ipotecar. Imobilul trebuie să fie liber de ipoteci, executări, sechestre sau cereri judiciare, cu excepția cazului în care aceste înscrieri sunt radiate înainte de actul notarial final sau simultan cu acesta. Existența unui credit ipotecar al vânzătorului nu împiedică vânzarea, dar trebuie prevăzute stingerea creditului și radierea ipotecii.
Al treilea aspect este cel condominial. Cumpărătorul ar trebui să întrebe dacă există cheltuieli condominiale restante, litigii pendinte, lucrări extraordinare aprobate, fonduri speciale, procese împotriva condominiului sau regulamente care limitează folosirea imobilului. Potrivit art. 63 din dispozițiile de aplicare ale Codului civil italian, persoana care dobândește drepturile unui condomino este obligată solidar cu acesta la plata contribuțiilor aferente anului în curs și anului precedent. Prin urmare, este recomandabil să se obțină o declarație din partea administratorului de condominiu.
Al patrulea aspect privește ocuparea imobilului. Dacă imobilul este închiriat, cumpărătorul trebuie să cunoască contractul, durata, chiria, eventuala notificare de încetare, restanțele și drepturile chiriașului. Dacă, în schimb, imobilul trebuie predat liber, clauza trebuie să fie clară: liber de persoane și bunuri la data actului notarial final, cu excepția unui acord diferit.
Al cincilea aspect privește certificatul de performanță energetică, APE. Vânzătorul trebuie să îl pună la dispoziție încă din faza negocierilor și să îl predea potrivit legislației în vigoare. APE nu este o formalitate secundară, deoarece influențează informarea energetică privind imobilul și trebuie gestionat corect în acte.
- Ce se întâmplă dacă persoana care cumpără renunță la achiziție
Unul dintre cele mai frecvente cazuri este răzgândirea cumpărătorului. După ce a semnat propunerea sau antecontractul, cumpărătorul decide să nu mai cumpere: pentru că nu obține creditul, pentru că găsește un alt imobil, pentru că se răzgândește, pentru că descoperă costuri neprevăzute sau pentru că se teme de probleme ale imobilului.
Consecințele depind de documentul semnat.
Dacă propunerea nu a fost încă acceptată și nu mai este irevocabilă, cumpărătorul se poate retrage. Dacă, în schimb, propunerea este irevocabilă, cumpărătorul rămâne obligat până la expirarea termenului. Dacă vânzătorul acceptă în termen, cumpărătorul nu se mai poate retrage fără consecințe.
Dacă propunerea acceptată sau antecontractul sunt subordonate unei adevărate condiții suspensive privind creditul, iar creditul nu este acordat fără culpa cumpărătorului, acesta se poate elibera potrivit clauzei. În acest caz, sumele plătite trebuie restituite, cu excepția unor prevederi diferite, iar în mod normal nu există neexecutare contractuală.
Dacă însă lipsește condiția suspensivă, neacordarea creditului nu îl eliberează automat pe cumpărător. Riscul financiar rămâne în sarcina sa. Cumpărătorul care nu plătește prețul sau nu se prezintă la notar poate fi considerat în culpă contractuală.
În prezența unei caparra confirmatoria, vânzătorul poate renunța la contract și poate reține caparra. Dacă vânzătorul consideră că a suferit un prejudiciu mai mare, poate alege să nu se limiteze la caparra și să acționeze pentru rezoluțiune și despăgubiri. În alternativă, dacă dorește totuși să obțină vânzarea, poate evalua acțiunea de executare în formă specifică potrivit art. 2932 din Codul civil italian, dacă sunt îndeplinite condițiile.
Cumpărătorul trebuie să ia în considerare și comisionul agenției. Dacă afacerea s-a încheiat și apoi nu se mai ajunge la actul notarial final din cauza culpei cumpărătorului, agenția ar putea pretinde oricum comisionul. Și din acest motiv este esențială reglementarea expresă a raportului dintre comision și condițiile suspensive.
În sinteză: renunțarea după semnare nu este niciodată o alegere neutră. Înainte de a spune „nu mai cumpăr”, trebuie citită cu atenție propunerea, trebuie verificat dacă există condiții suspensive, trebuie controlată calificarea sumelor plătite și trebuie evaluat riscul pierderii caparrei, al plății comisionului și al unor eventuale cereri suplimentare de despăgubire.
- Ce se întâmplă dacă vânzătorul renunță să mai vândă
Și vânzătorul se poate răzgândi. Poate primi o ofertă mai bună, poate decide să nu se mai mute, poate avea probleme familiale, poate să nu mai dorească vânzarea sau poate realiza că prețul convenit este inferior valorii de piață.
Și în acest caz, dacă nu s-a născut încă nicio obligație, vânzătorul poate să nu accepte propunerea. Dar dacă a acceptat deja o propunere obligatorie sau a semnat un antecontract, nu poate pur și simplu să se răzgândească.
Dacă vânzătorul este în culpă și a primit o caparra confirmatoria, cumpărătorul poate renunța la contract și poate cere dublul caparrei. De exemplu, dacă persoana care cumpără a plătit 20.000 euro cu titlu de caparra, iar vânzătorul refuză nejustificat să vândă, cumpărătorul poate cere 40.000 euro.
Cumpărătorul poate însă să aibă interes nu la bani, ci exact la acel imobil. În acest caz, dacă antecontractul conține elementele necesare, poate evalua acțiunea prevăzută de art. 2932 din Codul civil italian pentru a obține o hotărâre care să producă efectele contractului definitiv neîncheiat. În termeni practici, judecătorul poate transfera proprietatea către cumpărător, bineînțeles în schimbul plății prețului datorat.
Cumpărătorul poate solicita și despăgubiri: cheltuieli efectuate, costuri pentru dosarul de credit, costuri tehnice, eventuale diferențe de preț pentru cumpărarea unui alt imobil, prejudicii suplimentare dacă sunt dovedite.
Și vânzătorul, dacă afacerea s-a încheiat datorită agenției, ar putea fi obligat să plătească comisionul, chiar dacă ulterior nu mai dorește să vândă. Comisionul nu este exclus prin simpla răzgândire a părții, cu excepția cazului în care contractul cu agenția sau propunerea prevăd altfel ori afacerea nu poate fi considerată juridic încheiată.
- Caparra confirmatoria: atenție la formulare
Caparra confirmatoria este una dintre cele mai importante instituții în vânzarea-cumpărarea imobiliară. Art. 1385 din Codul civil italian prevede că, dacă la momentul încheierii contractului o parte dă celeilalte o sumă de bani cu titlu de caparra, în caz de executare caparra trebuie restituită sau imputată prestației datorate. În vânzările imobiliare, în mod normal este imputată prețului.
Dacă persoana care a plătit caparra este în culpă contractuală, cealaltă parte poate renunța la contract și o poate reține. Dacă este în culpă partea care a primit-o, cealaltă parte poate renunța la contract și poate cere dublul sumei.
Caparra nu este însă o „amendă automată” în orice situație. Este necesară o neexecutare imputabilă și de o importanță care să nu fie nesemnificativă. În plus, partea care nu este în culpă trebuie să aleagă remediul pe care dorește să îl exercite. Poate renunța la contract și reține caparra sau cere dublul ei; ori poate acționa pentru executarea sau rezoluțiunea contractului și pentru despăgubiri.
Este important ca propunerea și antecontractul să califice clar sumele. Formula „cec în garanție” sau „sumă plătită” poate genera incertitudine. Este preferabil să se precizeze dacă este vorba despre depozit fiduciar, caparra confirmatoria, avans din preț sau caparra penitenziale.
Caparra penitenziale, prevăzută de art. 1386 din Codul civil italian, este altceva: reprezintă contravaloarea dreptului de retragere atribuit convențional uneia sau ambelor părți. Dacă părțile doresc să permită retragerea liberă prin plata unei sume, trebuie să o spună expres. În practica imobiliară însă, figura cea mai comună este caparra confirmatoria, nu caparra penitenziale.
- Antecontractul nu este întotdeauna obligatoriu, dar este adesea util
Din punct de vedere tehnic, dacă propunerea acceptată conține deja toate elementele contractului preliminar, părțile ar putea merge direct la actul notarial final. Așa-numitul antecontract ulterior nu este întotdeauna indispensabil.
Totuși, în practică, antecontractul este adesea util deoarece permite reglementarea mai detaliată a operațiunii. Propunerea agenției este uneori sintetică; antecontractul poate, în schimb, să reglementeze mai complet toate aspectele: documente, termene, plăți, conformitate, condominiu, predare, mobilier inclus, penalități, condiții, transcriere, cheltuieli și obligații reciproce.
Trebuie însă evitat ca antecontractul să ajungă prea târziu. Dacă propunerea este deja obligatorie și conține clauze defavorabile, antecontractul nu permite întotdeauna corectarea lor unilaterală. O parte poate refuza modificări care nu au fost convenite. Prin urmare, clauzele cu adevărat importante trebuie introduse deja în propunere.
În propunere trebuie scris, de exemplu, că achiziția este subordonată creditului; că vânzarea este subordonată verificării urbanistice; că dreptul la comision se naște numai la îndeplinirea condiției; că imobilul trebuie predat liber; că eventualele neconformități vor fi remediate pe cheltuiala vânzătorului; că anumite cheltuieli extraordinare rămân în sarcina vânzătorului.
- Clauze practice recomandabile
Fiecare caz necesită o redactare personalizată. Totuși, unele clauze sunt adesea oportune.
Clauza privind creditul bancar
„Prezenta propunere este supusă condiției suspensive constând în obținerea de către promitentul cumpărător, până la data de ________, a unui credit bancar pentru o sumă nu mai mică de euro ________. În cazul neîndeplinirii condiției, neimputabile dolului sau culpei promitentului cumpărător, propunerea va rămâne ineficace, iar sumele plătite vor fi restituite integral.”
Clauza privind comisionul legat de credit
„Părțile convin că dreptul mediatorului la comision se va naște exclusiv la îndeplinirea condiției suspensive referitoare la obținerea creditului bancar.”
Clauza privind conformitatea cadastrală și urbanistică
„Vânzătorul declară și garantează că imobilul este conform stării cadastrale și titlurilor urbanistic-edilitare depuse la Primăria competentă, obligându-se să predea documentația corespunzătoare și raportul tehnic de conformitate înainte de încheierea contractului definitiv.”
Clauza privind neconformitățile
„Dacă vor apărea neconformități cadastrale sau urbanistic-edilitare, vânzătorul se obligă să le regularizeze, dacă sunt sanabile, pe propria cheltuială, până la data stabilită pentru actul notarial final. În caz de neconformități nesanabile sau neregularizate în termen, cumpărătorul va putea renunța la contract, cu dreptul la restituirea sumelor plătite, fără a aduce atingere dreptului la despăgubiri, dacă sunt îndeplinite condițiile legale.”
Clauza privind condominiul
„Vânzătorul declară că nu există restanțe condominiale, litigii pendinte sau cheltuieli extraordinare aprobate și neplătite, cu excepția celor declarate expres. Rămân în sarcina vânzătorului cheltuielile condominiale ordinare și extraordinare aprobate până la data actului notarial final, cu excepția unui acord scris diferit.”
Clauza privind predarea imobilului
„Imobilul va fi predat la data actului notarial final liber de persoane și bunuri, în starea de fapt văzută și acceptată, cu excepția uzurii normale și a celor indicate diferit în prezentul acord.”
- Principiul general: mai întâi verificăm, apoi semnăm
Cel mai important sfat este simplu: mai întâi verificăm, apoi semnăm. În practică, însă, se întâmplă des invers. Cumpărătorul semnează propunerea, lasă un cec, se obligă să cumpere și abia apoi angajează un tehnician sau un avocat. Această ordine este riscantă.
Propunerea acceptată poate deja să oblige. Prin urmare, verificările esențiale trebuie făcute înainte sau propunerea trebuie să fie subordonată expres rezultatului lor pozitiv.
Vânzătorul, la rândul său, ar trebui să pregătească documentația înainte de a pune imobilul în vânzare. Un imobil ordonat din punct de vedere documentar se vinde mai bine, generează mai puține contestații și reduce riscul ca tranzacția să cadă în ultimul moment.
Și agenția are interesul unei negocieri transparente. O propunere construită corect, cu condiții clare și documente disponibile, reduce riscul litigiilor privind comisionul, caparra și neexecutarea contractuală.
- Concluzii
Cumpărarea unui imobil prin agenție este un parcurs în etape: vizionare, propunere, acceptare, antecontract, act notarial final. Dar fiecare etapă poate produce efecte juridice relevante.
Vizionarea servește la evaluarea imobilului, dar și la identificarea primelor semne ale unor posibile probleme. Propunerea nu este un gest informal: dacă este acceptată, poate obliga părțile. Acceptarea vânzătorului poate determina încheierea afacerii și poate face să se nască dreptul agenției la comision. Antecontractul consolidează obligațiile și permite reglementarea mai bună a operațiunii. Actul notarial final transferă proprietatea, dar ar trebui să aibă loc numai după ce toate verificările au fost finalizate.
Trei sunt principalele precauții.
Prima privește creditul bancar. Dacă persoana care cumpără poate achiziționa imobilul numai cu finanțare bancară, propunerea trebuie să conțină o adevărată condiție suspensivă, cu indicarea sumei, termenului, documentării rezultatului și reglementării sumelor plătite și a comisionului.
A doua privește regularitatea imobilului. Conformitatea cadastrală și conformitatea urbanistică nu sunt același lucru. Prima privește corespondența cu cadastrul; a doua privește corespondența cu titlurile edilitare comunale. Un imobil poate fi corect din punct de vedere cadastral, dar problematic din punct de vedere urbanistic. De aceea, este prudent să se solicite un raport tehnic de conformitate.
A treia privește consecințele răzgândirii. Dacă persoana care cumpără renunță fără o cauză legitimă, poate pierde caparra, poate fi obligată să plătească comisionul și poate răspunde pentru prejudicii. Dacă vânzătorul renunță, cumpărătorul poate cere dublul caparrei, despăgubiri sau, în cazurile prevăzute, executarea în formă specifică a obligației de a vinde.
A cumpăra o casă nu înseamnă doar a găsi imobilul potrivit. Înseamnă și a semna actele potrivite, la momentul potrivit, cu clauzele potrivite. O negociere imobiliară bine construită reduce riscul de litigii și permite părților să ajungă la actul notarial final cu mai multă siguranță.
Regula finală poate fi rezumată astfel: nu semnați niciodată o propunere imobiliară fără să fi înțeles dacă este obligatorie, fără să fi reglementat creditul bancar, fără să fi clarificat caparra și comisionul și fără să fi prevăzut garanții adecvate privind conformitatea cadastrală și urbanistică a imobilului.

